Impor hardware AI Amerika Serikat meledak hingga ~$450B–$500B sejak 2023, sementara Uni Eropa masih tertinggal jauh di ~$130B. Apa impikasinya bagi investor?
Ada satu metrik yang jarang dibicarakan tapi sangat revelatory untuk mengukur siapa yang serius dalam perlombaan AI global: data impor perangkat keras. Bukan valuasi startup, bukan anggaran R&D, tapi berapa banyak server, network equipment, dan fasilitas yang benar-benar masuk ke suatu kawasan ekonomi.
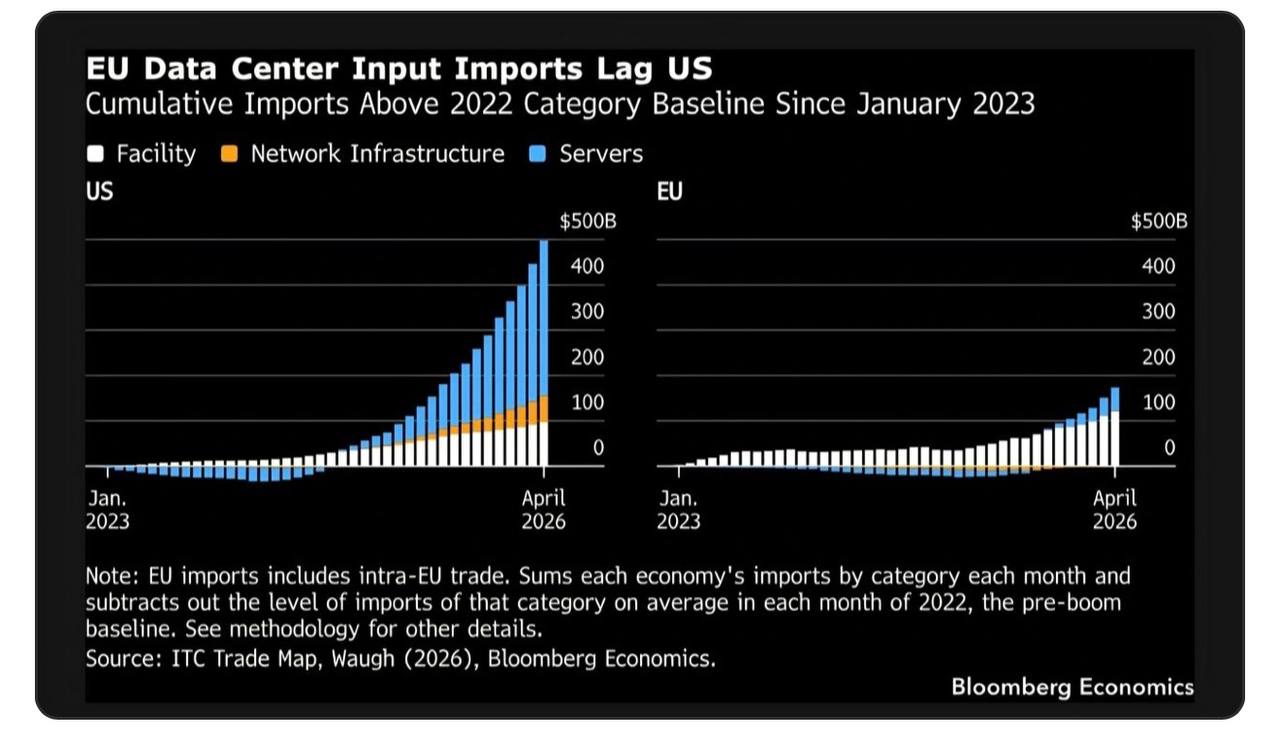
Akumulasi impor input data center AS vs Uni Eropa sejak Januari 2023 (di atas baseline 2022) — server mendominasi lonjakan AS, sementara UE tertinggal jauh
Angkanya berbicara sendiri. Sejak awal 2023 hingga April 2026, akumulasi impor hardware AI Amerika Serikat menembus kisaran $450B–$500B — didominasi secara masif oleh kategori servers yang diperkirakan menyumbang lebih dari $300B dari total tersebut. Ini bukan growth yang linear. Ini lonjakan eksponensial yang dimulai pertengahan 2023, tepat setelah AI generatif mulai masuk ke arus utama.
Uni Eropa? Akumulasi impor di periode yang sama hanya mencapai sekitar $100B–$130B. Gap-nya bukan sedikit — ini hampir 4x lipat. Dan yang lebih mengkhawatirkan, pertumbuhan segmen servers di EU berjalan jauh lebih lambat dibanding AS, sementara kategori network infrastructure juga tidak menunjukkan akselerasi yang berarti.
Metodologi di balik data ini cukup ketat: angka yang dihitung adalah kelebihan impor bulanan di atas rata-rata tahun 2022 sebagai pre-boom baseline. Artinya, ini murni mengukur ekspansi yang terjadi setelah era AI boom dimulai — bukan sekadar impor rutin.
Dari sudut pandang investasi, ini punya beberapa implikasi yang cukup konkret. Pertama, dominasi AS dalam buildout data center AI memperkuat tesis bahwa hyperscalers Amerika — dan ekosistem supplier-nya mulai dari chip sampai power infrastructure — masih berada di posisi yang jauh lebih kuat dibanding peers Eropa. Capital expenditure yang sudah tertanam dalam skala ini menciptakan moat yang tidak mudah dikejar dalam jangka pendek.
Kedua, ketertinggalan EU bukan semata masalah appetite investasi. Ada faktor struktural: regulasi yang lebih ketat, proses perizinan yang lebih lambat, dan fragmentasi pasar antar negara anggota. Intra-EU trade yang ikut dihitung dalam metodologi ini justru menunjukkan bahwa bahkan redistribusi hardware di dalam kawasan EU sendiri tidak cukup untuk menutup gap dengan AS.
Ketiga — dan ini yang menarik untuk investor dengan horizon lebih panjang — ketertinggalan ini bisa menjadi catch-up opportunity jika EU mulai mempercepat investasi infrastruktur AI secara serius. Beberapa inisiatif digital sovereignty Eropa sudah mulai bergerak, tapi momentum riilnya belum tercermin dalam data impor hardware hingga periode ini.
Untuk saat ini, data perdagangan internasional konfirmasi satu hal: dalam AI infrastructure race, AS bukan hanya leading — mereka sedang membangun di liga yang berbeda.